Lo esencial
- Por ley, todos los coches en Marruecos deben tener seguro de responsabilidad civil. Los daños al propio coche de alquiler los cubre el CDW de la empresa de alquiler, con una franquicia.
- La franquicia es lo máximo que pagas si dañas el coche. La mayoría de las empresas la bloquean en tu tarjeta de crédito como fianza.
- La "súper cobertura" baja la franquicia, normalmente a cambio de un suplemento diario que se vende en el mostrador.
- Incluso la mejor cobertura puede excluir algunos daños: lee siempre las exclusiones.
- Con nosotros: seguro a todo riesgo incluido, una franquicia de 1000 € (o de 600 € con la franquicia reducida), una vez por alquiler, y sin fianza.
Las palabras que vas a oír en el mostrador
| Término | Qué significa |
|---|---|
| Responsabilidad civil (RC) | Cubre los daños que causas a otras personas y a sus bienes. Obligatoria por ley en todos los coches en Marruecos. |
| CDW (exención de daños por colisión) | La empresa de alquiler cubre los daños a su coche, salvo la franquicia. |
| Protección contra robo (TP) | Lo mismo para el robo del coche, también con franquicia. |
| Franquicia | Lo máximo que pagas si el coche sufre daños o lo roban. A menudo se bloquea como fianza en tu tarjeta. |
| Súper CDW, franquicia cero | Un extra que baja o elimina la franquicia, normalmente cobrado por día. |
| Fianza o bloqueo | Dinero bloqueado en tu tarjeta durante el alquiler, normalmente igual a la franquicia. |
Cómo funciona la franquicia
Con el CDW, el coche está asegurado, pero tú sigues respondiendo de la primera parte de cualquier daño: la franquicia. En muchos mostradores de alquiler de Marruecos la franquicia es de 1000 € o más, y más alta en los coches grandes. La empresa bloquea esa cantidad en tu tarjeta de crédito al recoger el coche, y la libera días o semanas después de devolverlo, si no ha pasado nada.
Si hay daños, la empresa cobra la reparación de esa fianza, hasta la franquicia. Por eso la fianza y el seguro son en realidad el mismo tema: la fianza está ahí para pagar tu franquicia.
Súper CDW y ofertas de franquicia cero
El súper CDW, a menudo llamado cobertura total o franquicia cero, baja tu franquicia o la elimina. En los grandes mostradores internacionales suele ser un suplemento por día que se añade en la recogida, así que en una semana puede sumar mucho a un precio que parecía barato online.
El problema no es la cobertura en sí, sino cuándo descubres su precio: en el mostrador, cansado y con tu familia esperando. Compara el precio total con la cobertura que quieres antes de reservar, no después de aterrizar.
Las exclusiones que nadie explica
Incluso con la mejor cobertura, muchas empresas excluyen algunos daños, y esas exclusiones suelen estar en la letra pequeña. Las habituales:
- Neumáticos y llantas, por ejemplo tras golpear un bordillo o un bache.
- Los bajos del coche, tras rozar un badén o salir del asfalto.
- Lunas y parabrisas, en algunas empresas.
- El interior: quemaduras, manchas, daños en los asientos.
- Las llaves perdidas, que son caras porque las llaves modernas llevan electrónica.
- Los daños causados por un conductor que no figura en el contrato, o conduciendo bebido.
Pregunta a cualquier empresa qué está excluido antes de reservar. Con nosotros, dos cosas no están cubiertas: los neumáticos y los bajos del coche. Su reparación la pagas tú, así que ten cuidado con bordillos, badenes y pistas de tierra. Todo lo demás que dañes está cubierto, hasta tu franquicia.
Seguro de franquicia de otra compañía
Algunos viajeros contratan aparte un seguro de reembolso de franquicia con una aseguradora especializada, válido para todos sus alquileres durante un año. Puede salir a cuenta si alquilas a menudo.
Hay dos cosas que saber. Primero, te reembolsa después: tú pagas a la empresa de alquiler y luego reclamas el dinero. Segundo, las empresas de alquiler no lo tienen en cuenta, así que siguen bloqueando la fianza completa en tu tarjeta. Comprueba que la póliza cubre Marruecos antes de confiar en ella.
Cómo funciona nuestro seguro
Incluimos seguro a todo riesgo en cada alquiler, y eliges entre dos niveles al reservar:
| Cobertura estándar | Franquicia reducida | |
|---|---|---|
| Franquicia (lo máximo que pagas) | 1000 € | 600 € |
| Precio por día | Incluida en el precio | Unos 5 € más al día |
| Fianza en tu tarjeta | Ninguna | Ninguna |
| Cuántas veces cuenta la franquicia | Una vez por alquiler | Una vez por alquiler |
| Si no es culpa tuya | No pagas nada | No pagas nada |
| Neumáticos y bajos del coche | No cubiertos | No cubiertos |
Si causas un daño, incluidos arañazos y abolladuras, pagas el coste real de la reparación, nunca más que tu franquicia. Un arañazo de 25 € te cuesta 25 €, no 1000 €. Y como no hay fianza, no se bloquea nada en tu tarjeta en ningún momento.
Ejemplos reales: lo que pagas
| Qué pasa | Estándar (franquicia de 1000 €) | Franquicia reducida (600 €) |
|---|---|---|
| Rayas un parachoques al aparcar: reparación de 25 € | 25 € | 25 € |
| Rozas una pared en una calle estrecha: reparación de 300 € | 300 € | 300 € |
| Causas un accidente: reparación de 1500 € | 1000 € | 600 € |
| Dos incidentes en el mismo alquiler: 400 € y 900 € | 1000 € en total | 600 € en total |
| Otro coche golpea el tuyo aparcado | 0 € | 0 € |
La franquicia reducida solo cambia algo en los daños grandes. Para los arañazos pequeños, las dos coberturas te cuestan lo mismo.
Cómo evitar discusiones por los daños
Casi todas las discusiones por daños en un alquiler vienen de una pregunta: ¿el arañazo ya estaba ahí? Protégete con cualquier empresa:
- En la recogida, da una vuelta al coche con el agente y fotografía cada lado, las ruedas, el parabrisas y el interior. Un vídeo corto también funciona.
- Asegúrate de que cada arañazo o abolladura que ya existe está apuntado en la hoja de revisión antes de firmar.
- Fotografía el nivel de combustible y el kilometraje en la recogida y en la devolución.
- En la devolución, revisad juntos el coche otra vez y guarda tus fotos hasta que se cierre el alquiler.
Nosotros hacemos esta revisión contigo en cada recogida y en cada devolución, y hacemos las fotos juntos, para que los dos estemos de acuerdo sobre el estado del coche desde el principio.
¿Y el seguro de alquiler de mi tarjeta de crédito?
Algunas tarjetas de crédito premium incluyen una cobertura para coches de alquiler, normalmente de la franquicia, si pagas el alquiler con esa tarjeta. Antes de confiar en ella, comprueba tres cosas: que es válida en Marruecos, qué categorías de coche cubre y si tienes que rechazar la cobertura de la empresa de alquiler para que se aplique.
Como el seguro de franquicia de otra compañía, la cobertura de la tarjeta te reembolsa después. Guarda todos los documentos: el contrato de alquiler, el parte de daños, la factura de la reparación y tu recibo de pago.
¿Qué cobertura elegir?
Elige la cobertura estándar si eres un conductor con experiencia, vas a ir sobre todo por carreteras principales y quieres el precio más bajo. Tu riesgo máximo es de 1000 €, y no se bloquea nada en tu tarjeta.
Elige la franquicia reducida si piensas hacer rutas largas, carreteras de montaña o conducir mucho por la ciudad, o simplemente quieres bajar tu riesgo máximo a 600 € por unos 5 € más al día.
Elijas la que elijas, protégete igual: da una vuelta al coche en la recogida y haz fotos con nosotros, conduce con cuidado y sigue las normas de tráfico de Marruecos. Es el mejor seguro que existe.
Si pasa algo
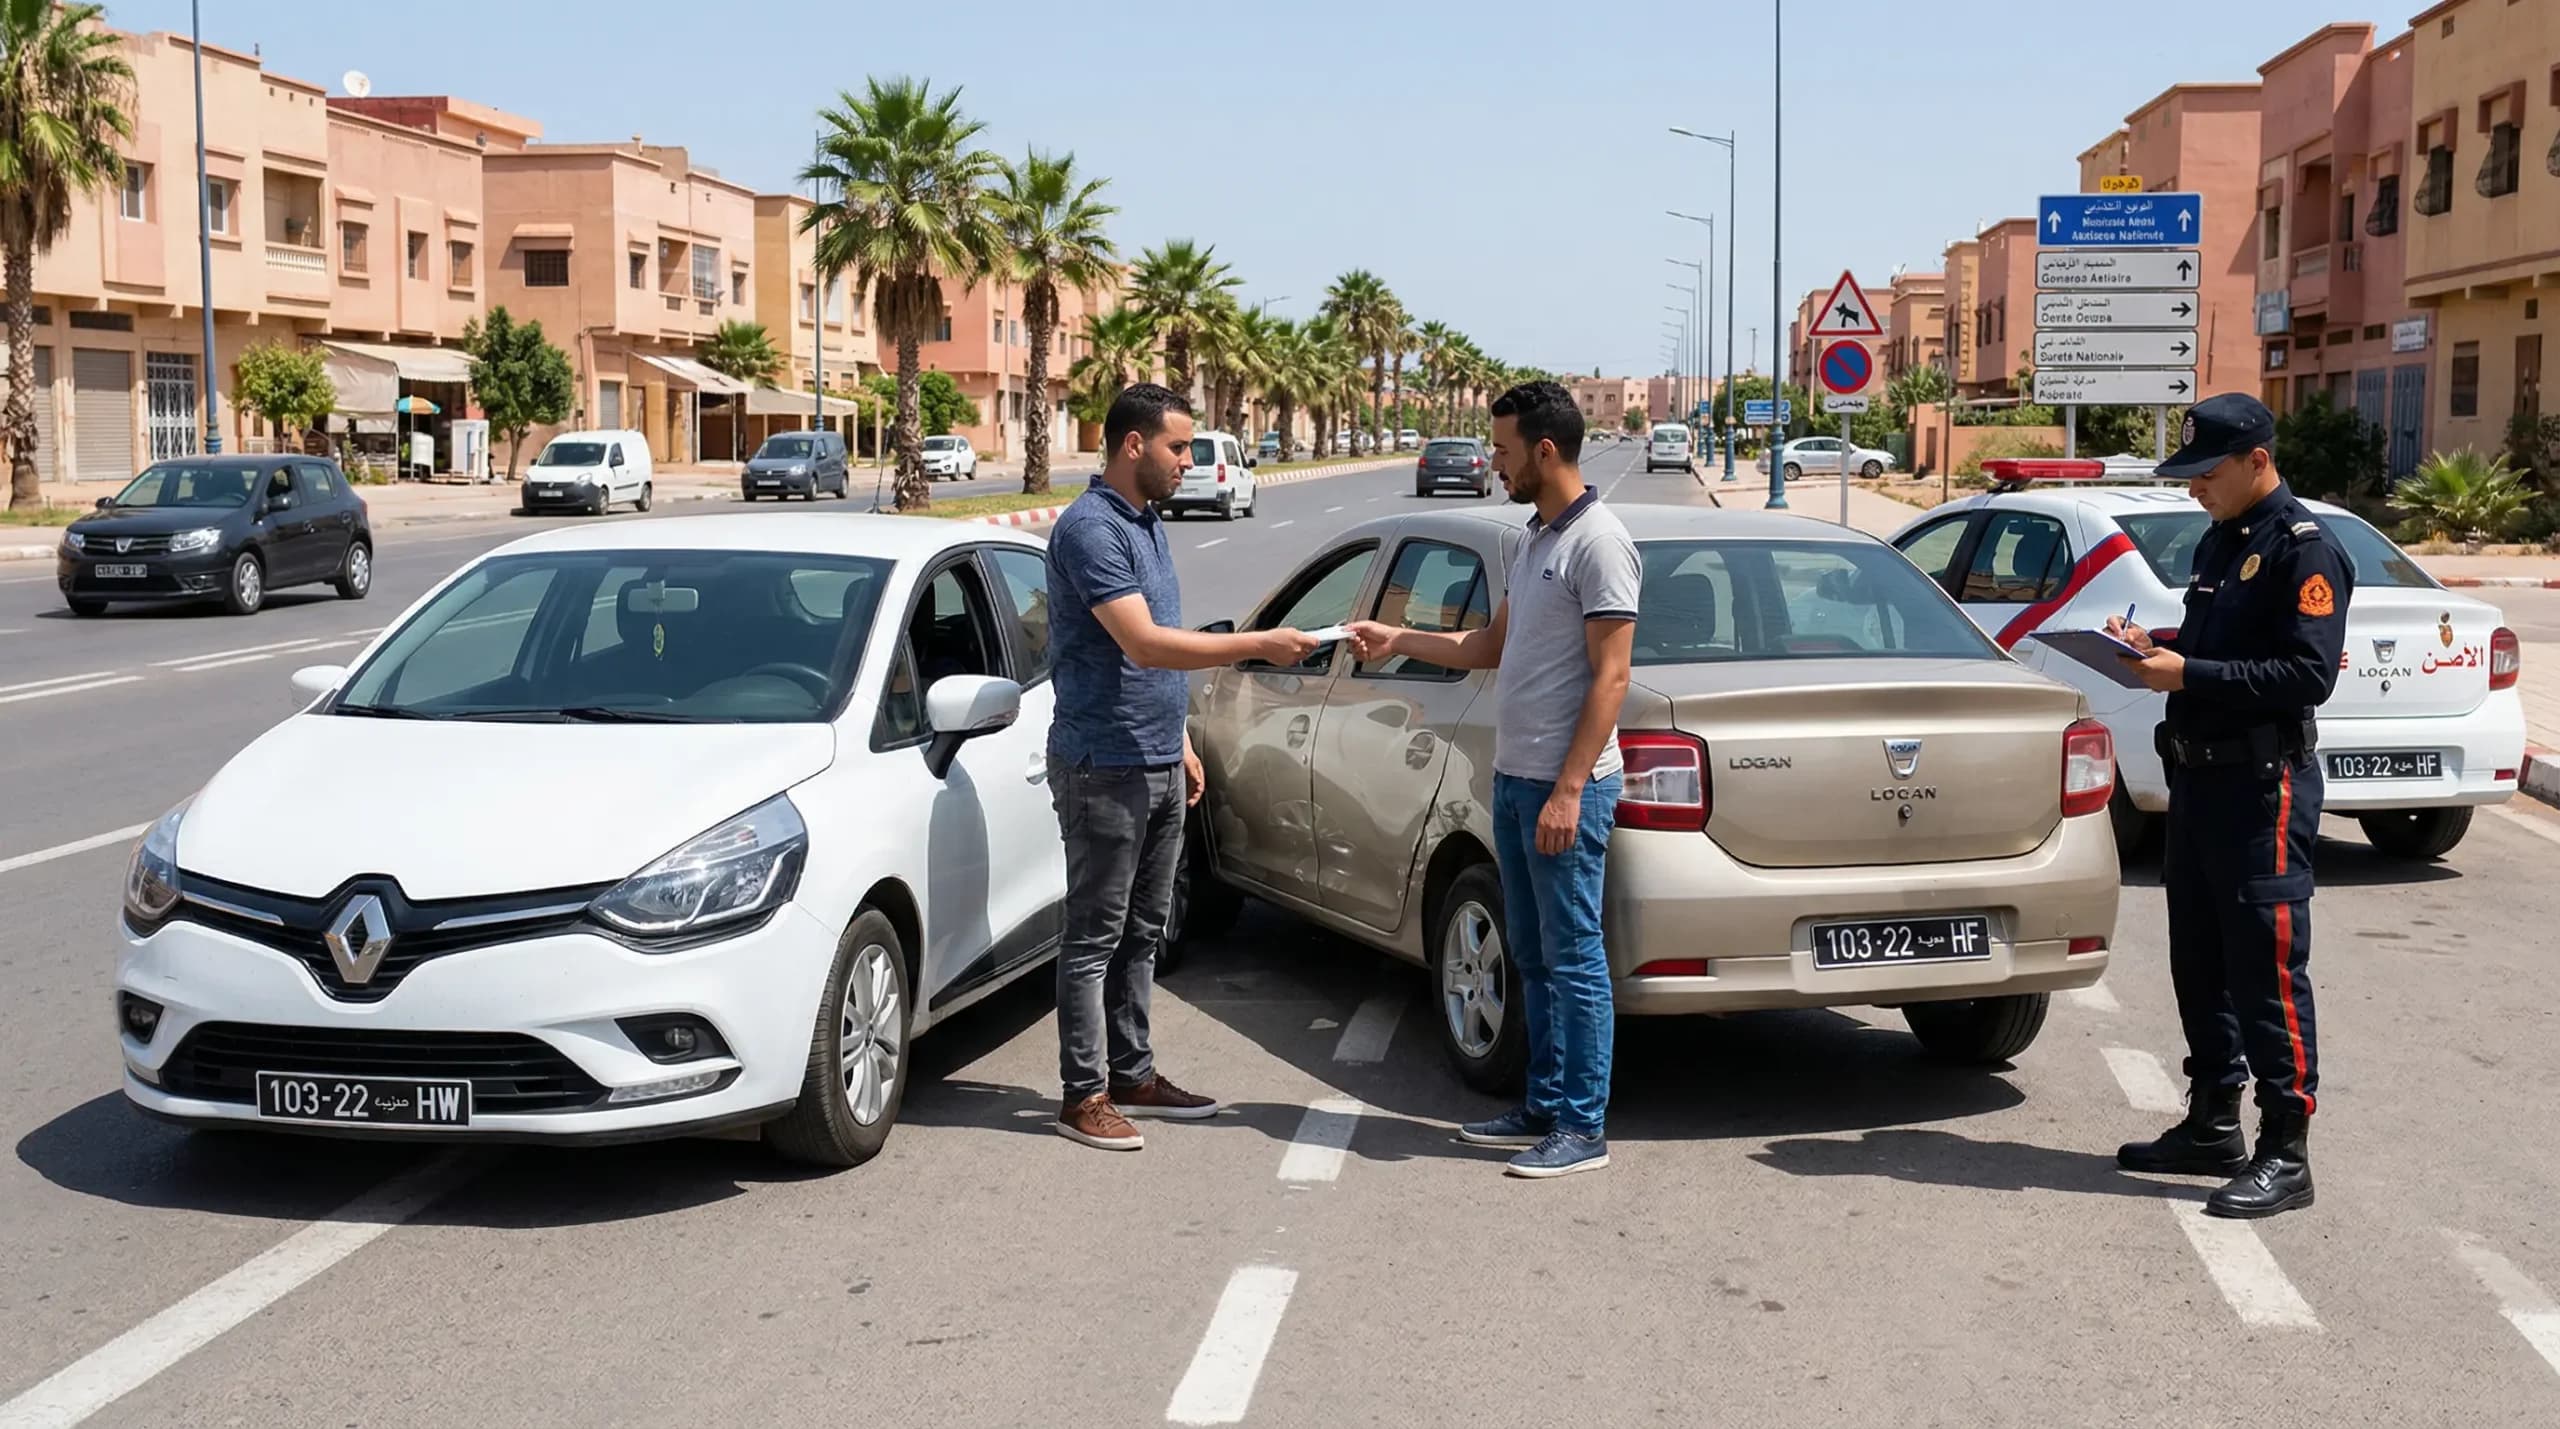
Para, asegura la zona, haz fotos y llama a la policía o a la gendarmería para que levanten un atestado cuando haya otro vehículo o una persona implicada. Después, escríbenos por WhatsApp enseguida: te guiamos en los siguientes pasos. El procedimiento completo está en nuestra guía sobre qué hacer tras un accidente con tu coche de alquiler.